나에게 맞는 할인 특약 찾기!
블랙박스 있으면 자동차보험료 할인된다고?! KB손해보험 다이렉트 숨은 할인 특약 총정리
- 2026.02.24
- By KB다이렉트
- In 보험 인사이트
기름값, 주차비, 자동차세까지… 차를 유지하는 데 드는 비용이 만만치 않죠. 매달 고정적으로 빠져나가는 유지비를 생각하면 부담이 될 수밖에 없어요. 🚗💸
하지만 ‘자동차보험료’는 어디서 가입하느냐에 따라 보험료가 달라진다는 사실, 알고 계셨나요? KB손해보험 다이렉트 자동차보험은 설계사를 거치지 않고 온라인으로 직접 가입하는 방식이라 자사 오프라인 대비 평균 19.1%까지 보험료가 저렴해요.
여기에 운전자의 운전 습관이나 차량의 안전장치, 가족 구성 등 다양한 요소를 반영해 자동차 보험료를 할인해주는 여러 ‘할인 특약 제도’를 함께 적용하면, 생각보다 더 큰 절약 효과를 누릴 수 있답니다. 💡
오늘은 자동차보험료를 할인 받을 수 있는 KB손해보험 다이렉트 자동차보험의 대표적인 할인 특약들을 한눈에 정리해드릴게요.
💰 KB손해보험 다이렉트 특약 가입하고 자동차 보험료 할인 받기!
✅ 1. 마일리지 할인특약
“차를 자주 안 타면 보험료도 줄어요!”
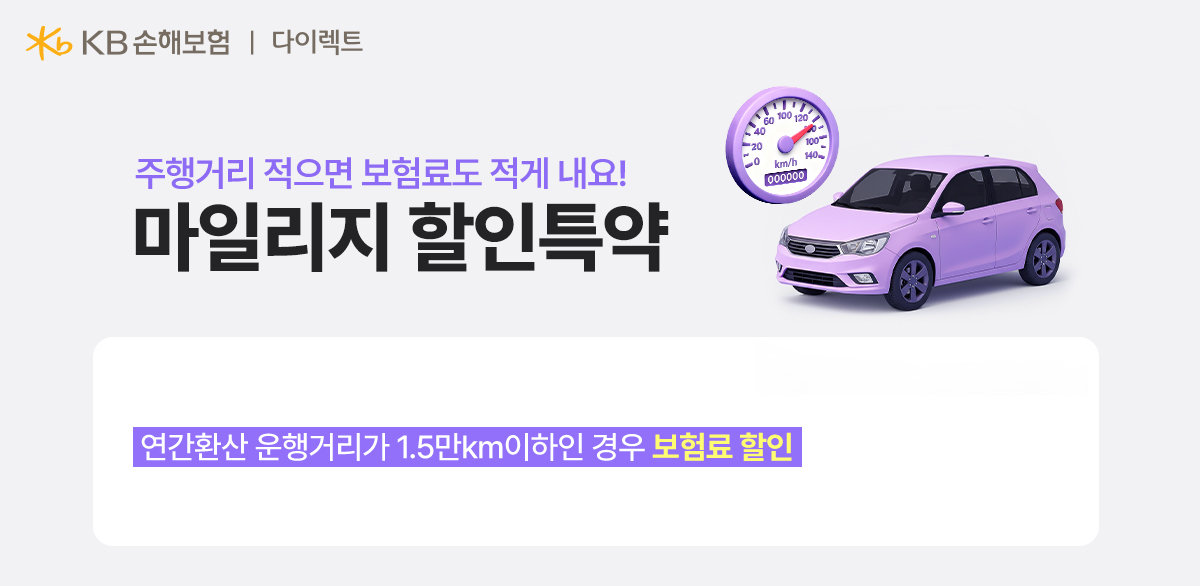
연간 주행거리가 짧을수록 사고 위험이 낮기 때문에 주행거리 1.5만km 이하 운행 시 운행거리 실적에 따라 보험료를 환급 받을 수 있어요. 평소 대중교통을 자주 이용하거나, 주말에만 차를 타는 운전자에게 유리하죠.
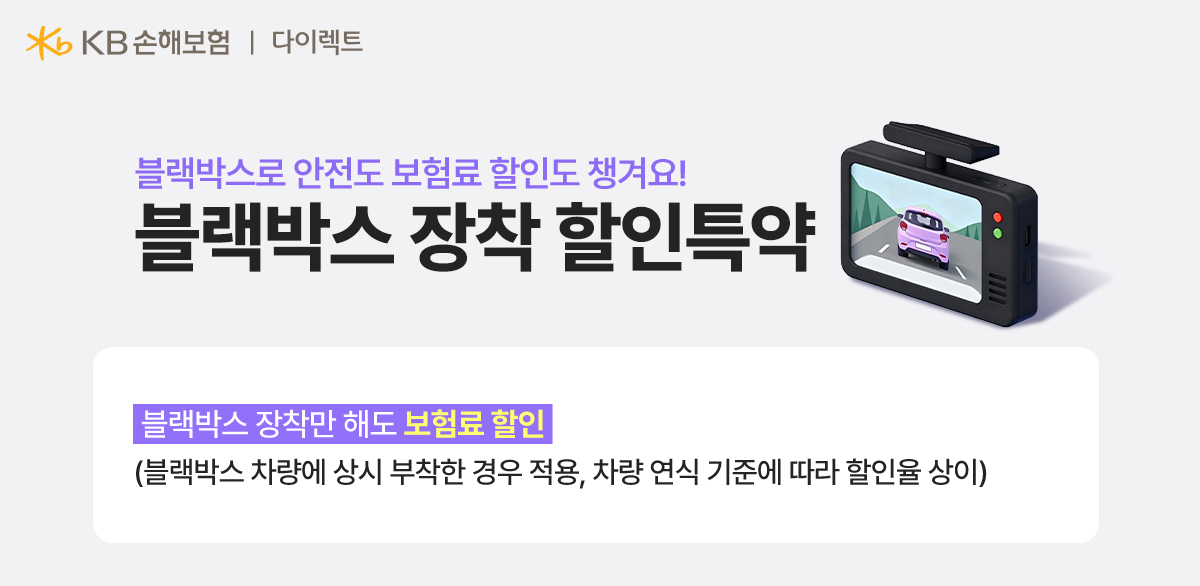
📷 2. 블랙박스 장착특약
“블랙박스 장착만으로도 보험료 절감!”
블랙박스는 사고 원인을 명확히 밝혀주는 장치로 장착 차량은 보험료가 할인돼요. 차량 등록 시 블랙박스 사진만 제출하면 간단히 적용 받을 수 있답니다. (*차량 연식 기준에 따라 할인율 상이)
👶 3. 자녀할인특약
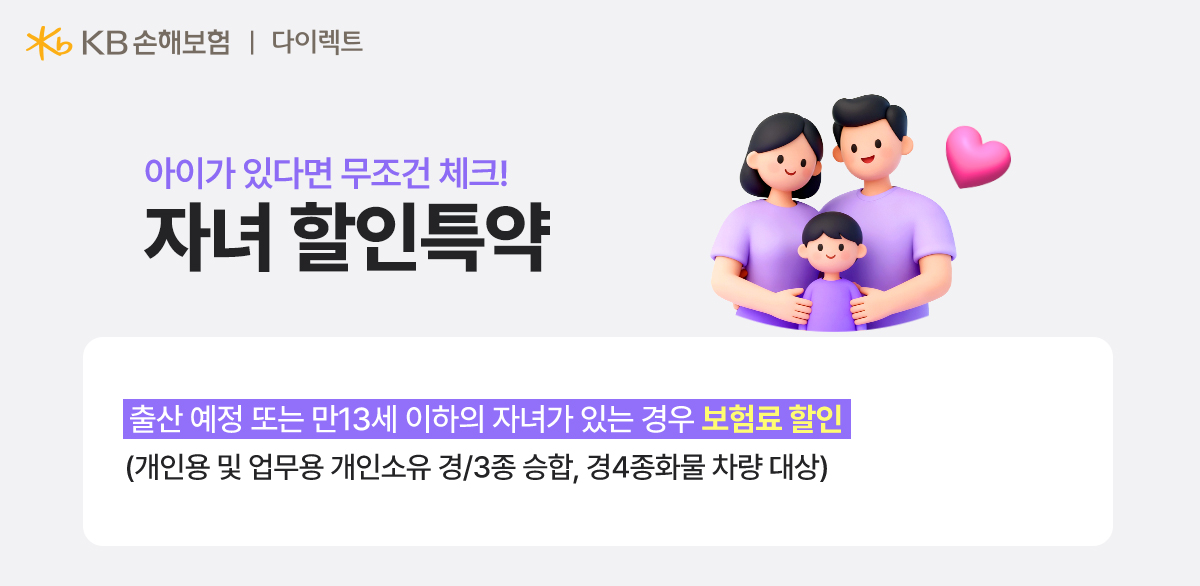
“아이 있는 가정이라면 꼭 확인하세요.”
만 13세 이하 자녀가 있거나 임신 중이라면 ‘자녀할인특약’으로 보험료를 추가 할인 받을 수 있어요.
다자녀인 경우 추가 할인이 적용돼요.
🚦 4. 티맵·네이버 안전운전 할인특약
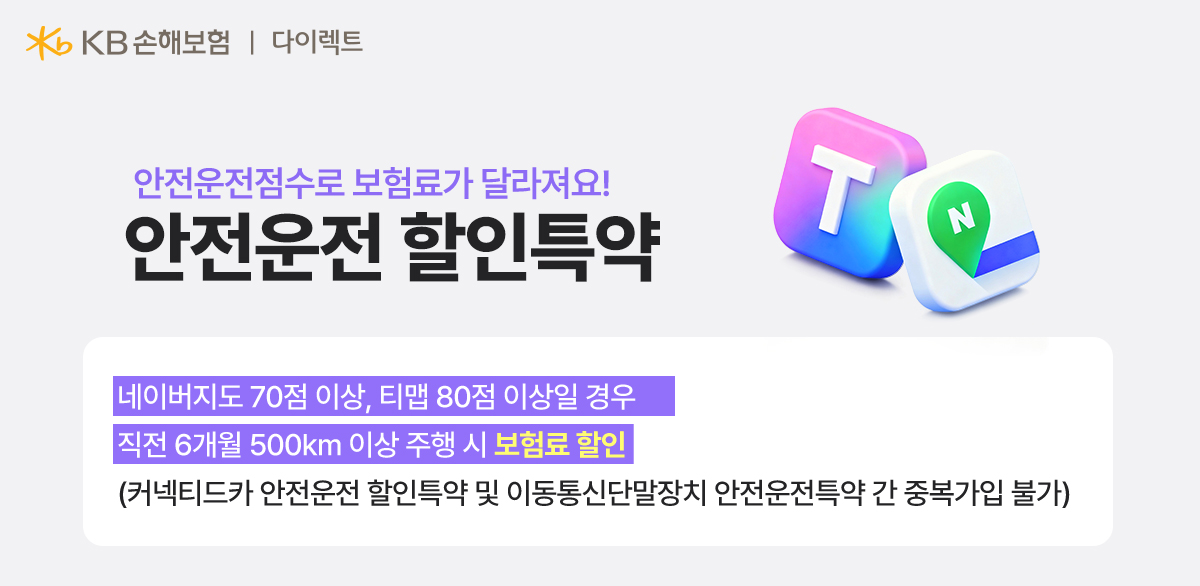
“안전운전 했을 뿐인데, 보험료가 내려가요.”
티맵, 네이버 지도에서 안전 운전점수를 관리하고 있다면 그 점수가 보험료 할인으로 이어질 수 있어요. 급가속, 급감속을 줄이고 제한속도를 지키면 보험료가 할인돼요.
🚥 5. 무사고 할인특약
“무사고 베테랑 운전자라면 꼭 확인하세요.”
운전 중 사고 없이 일정 기간을 유지하면 자동으로 무사고할인이 적용돼요. 무사고 기간이 길수록 할인 폭이 커지니, 안전운전이 결국 가장 큰 절약이 되는 셈이죠. 참고로 무사고 할인은 별도의 특약이 아니에요.
🚗 이외에도 다양한 안전장치 할인 특약이 있어요.
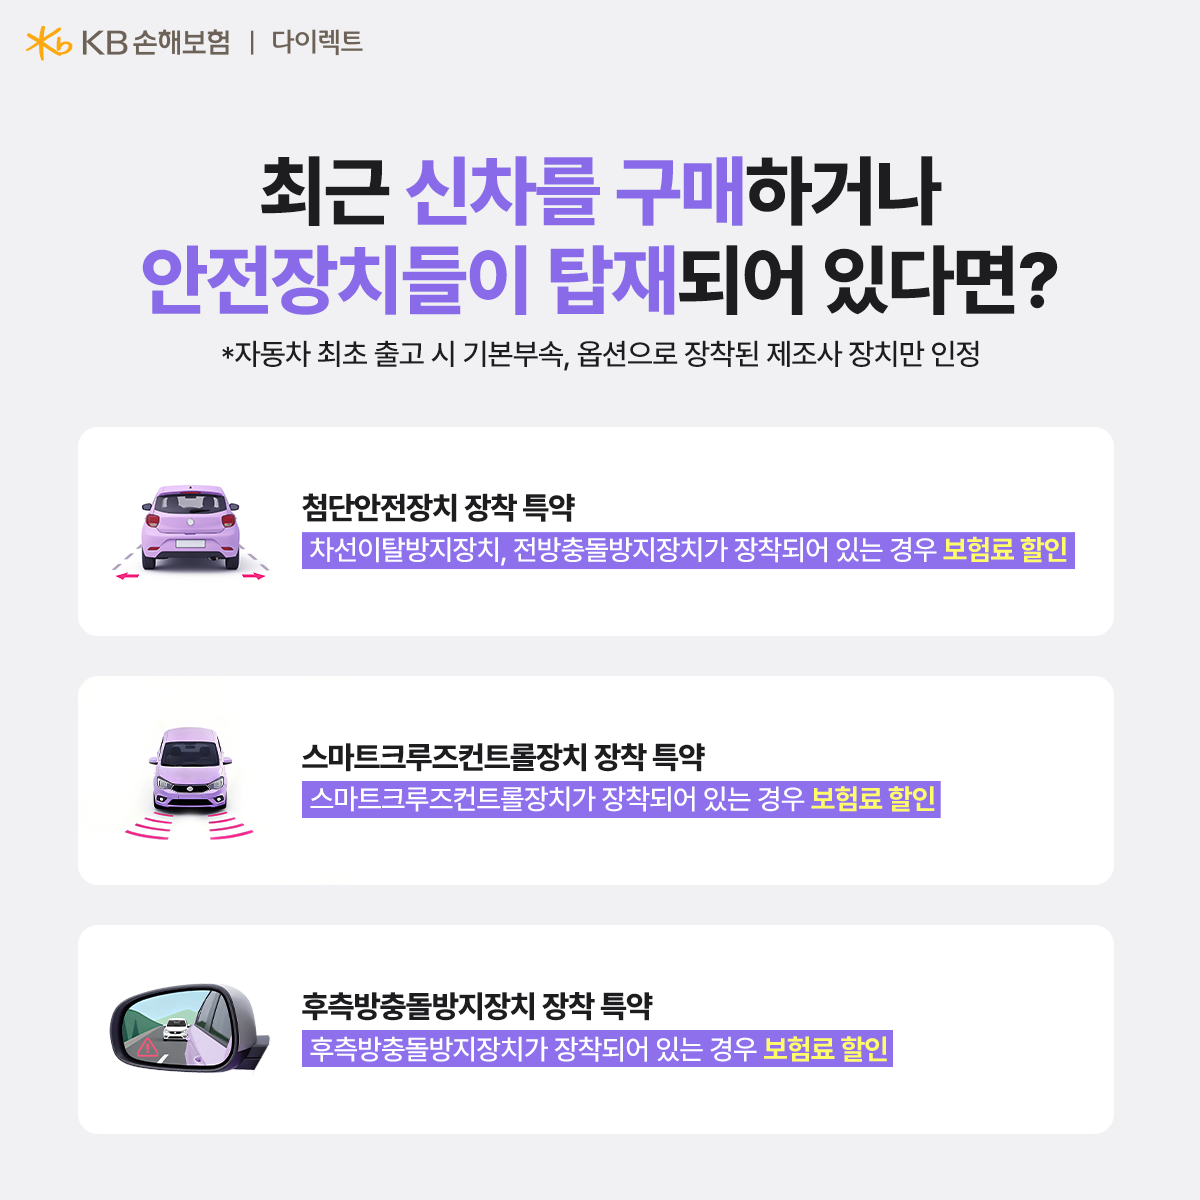
최신 차량에는 운전자의 안전을 돕는 여러 첨단안전장치들이 탑재되어 있죠. 이러한 기능들이 자동차 보험료 절약으로도 이어지는데요. 차선이탈방지장치, 스마트크루즈컨트롤 등 차량의 안전장치 종류에 따라 추가로 자동차보험료를 할인 받을 수 있어요.
차량 구매 시 장착된 안전장치를 꼼꼼히 확인하고, KB손해보험 다이렉트 자동차보험에서 나에게 맞는 특약을 적용해보세요. 더 안전하고, 더 합리적인 운전 생활이 시작될 거예요. 🚙✨
💡 나에게 꼭 맞는 자동차보험, 생각보다 가까이 있어요.
자동차보험은 이제 단순히 ‘보장’을 넘어, 운전자의 생활 패턴과 운전 습관에 따라 특약 할인을 받을 수 있는 상품이에요. KB손해보험 다이렉트 자동차보험은 설계사를 거치지 않고 온라인으로 직접 가입하는 방식이라 자사 오프라인 대비 합리적인 보험료를 제공하고, 마일리지·자녀·블랙박스·안전운전 할인특약 등의 다양한 특약을 통해 나의 운전 습관에 꼭 맞는 할인 혜택을 받을 수 있어요.
지금 KB손해보험 다이렉트 자동차보험에서 최대 3만원 카드사 할인 프로모션 진행중이오니, 지금 바로 내 자동차 보험료를 확인하고, 혜택도 놓치지 마세요! (*할인금액의 경우 카드사별 상이)
<예금자보호문구 및 알아두실 사항>
이 보험계약은 예금자보호법에 따라 해약환급금(또는 만기 시 보험금)에 기타지급금을 합한 금액이 1인당 “1억원까지”(본 보험회사의 여타 보호상품과 합산) 보호됩니다. 이와 별도로 본 보험회사 보호상품의 사고보험금을 합산한 금액이 1인당 “1억원까지” 보호됩니다. 보험계약자가 기존에 체결했던 보험계약을 해지하고 다른 보험계약을 체결하면 보험인수가 거절되거나 보험료가 인상되거나 보장내용이 달라질 수 있으며 또한 보험계약자 또는 피보험자 보험계약을 맺은 후 보험약관에 정한 계약 후 알릴 의무 사항이 발생하였을 경우 지체없이 회사에 알려야 합니다. 그렇지 않을 경우 보험금 지급이 거절될 수 있습니다. 보험계약 체결 전 상품설명서 및 약관을 읽어보시기 바랍니다. 또한 회사의 인수 기준에 따라 가입이 제한될 수 있으며, 면책 및 지급제한 사유 등으로 인해 보험금 지급이 제한될 수 있습니다. 준법감시인 심의필 제2026-3118호(2026.10.29~2027.10.28)
추천 콘텐츠
보험 인사이트 by KB다이렉트
초개인화 시대, 나에게 꼭 맞는 자동차보험 특약 고르는 법2025.12.19
보험 인사이트 by KB다이렉트
다이렉트 자동차보험, 놓치고 있는 조건은 없는지 확인해보세요.2026.05.08
보험 인사이트 by KB다이렉트
가정의 달 5월, 늘어난 지출… 자동차보험료 줄일 수 있는 방법 확인해보세요.2026.05.12
보험 인사이트 by KB다이렉트
2026 신차 구매 포인트, 옵션 말고 유지비부터 계산하세요.2026.02.11
보험 인사이트 by KB다이렉트
신학기 시즌, 어린이보호구역(스쿨존) 안전운전 이렇게 실천하세요.2026.03.12
보험 인사이트 by KB다이렉트
연말 프로모션 시즌에 차 살 때 꼭 챙겨야 할 진짜 포인트2025.12.29
보험 인사이트 by KB다이렉트
사회초년생 현실 첫차 선택 기준과 취등록세·유지비 총정리2026.07.31
보험 인사이트 by KB다이렉트
법인 자동차 보험, 지금 KB 손해보험 다이렉트로 가입하면 더 합리적이에요.2025.07.10
보험 인사이트 by KB다이렉트
실제 기업에서 놓치는 법인자동차보험 체크 포인트2026.02.05